di Redazione · Febbraio 21, 2026
Le manovre del sistema veneto
L’acquisizione congiunta di Milione Spa – cassaforte che controlla SAVE S.p.A. – da parte di Ardian e Finint Infrastrutture non è solo un passaggio proprietario. È un segnale preciso sullo stato del capitalismo infrastrutturale europeo e, in particolare, sulla centralità del Nordest nella mappa dei flussi.
Dentro questa operazione c’è una doppia lettura finanziaria.
1. Capitale lungo su asset regolati
Gli aeroporti sono infrastrutture ibride: business industriale, ma con ricavi in parte regolati, forte leva operativa, barriere all’ingresso elevate. In un contesto di tassi ancora strutturalmente più alti rispetto al decennio del denaro a costo zero, l’asset aeroportuale resta attrattivo per fondi infrastrutturali con orizzonte lungo e logica di rendimento stabile.
Il dato operativo conta: oltre 30 milioni di passeggeri nel 2025 per il perimetro Save, di cui 19 milioni nei tre scali veneti e 11 milioni a Charleroi, con crescite rispettivamente del 4% e del 7%. Numeri che raccontano una traiettoria di consolidamento post-pandemia ormai compiuta e una domanda che non arretra, nonostante volatilità geopolitiche e rallentamenti macro.
Per un player come Ardian, che gestisce masse importanti su scala globale, significa mettere a bilancio flussi prevedibili, indicizzati in parte all’inflazione e sostenuti da una catchment area tra le più dinamiche d’Europa. Per Finint Infrastrutture, è l’occasione di rafforzare un presidio domestico ad alto valore simbolico e industriale.
2. Nordest piattaforma logistica europea
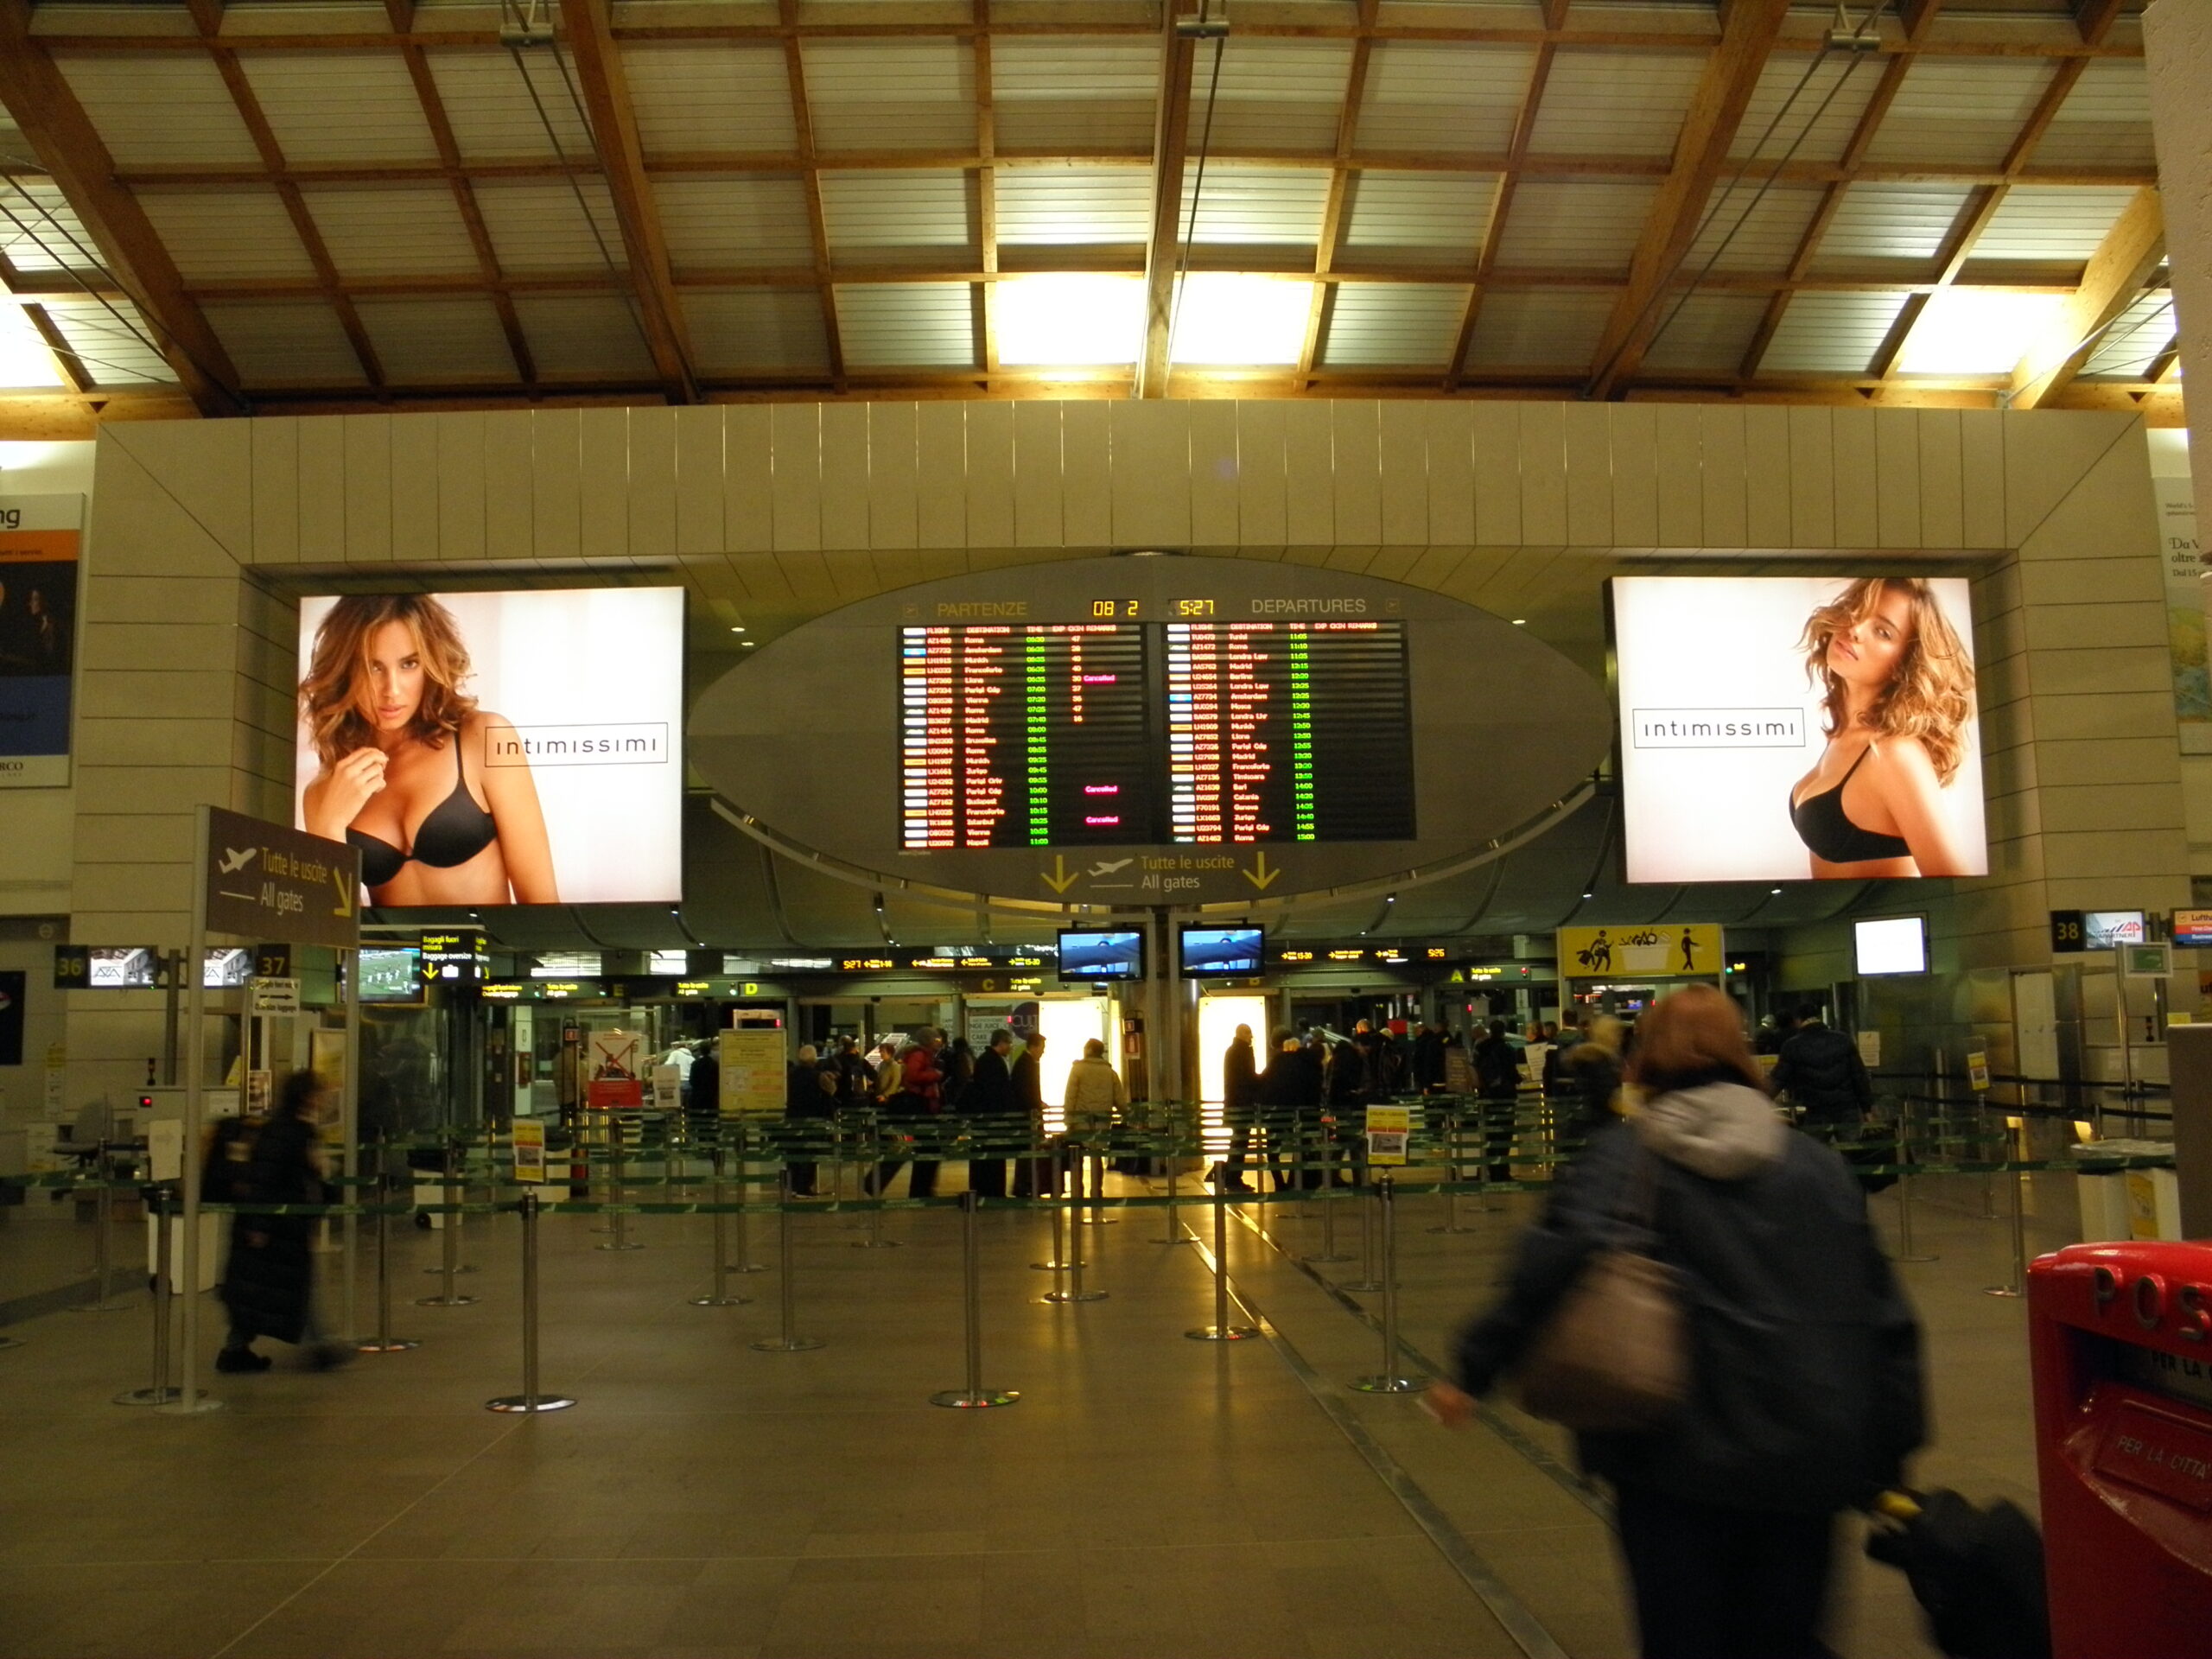
Non è un dettaglio che l’operazione riguardi il sistema che fa capo al Marco Polo di Venezia, agli scali di Verona, Treviso e Brescia, più la quota in Charleroi. È una rete, non un aeroporto isolato.
Il Veneto è manifattura, turismo internazionale, export. Un aeroporto qui non è solo traffico leisure, ma infrastruttura abilitante per filiere produttive, fiere, distretti. La presenza di Charleroi introduce inoltre una dimensione transfrontaliera: un ponte con il cuore dell’Europa, in un momento in cui le catene del valore cercano resilienza e prossimità.
In termini finanziari, una piattaforma multi-sito consente economie di scala, ottimizzazione dei costi, gestione integrata del traffico e – soprattutto – maggiore forza negoziale con vettori e partner commerciali.
3. Governance: continuità e presidio tecnico
La nomina di Enrico Marchi alla presidenza e la conferma di Monica Scarpa come amministratore delegato indicano continuità gestionale. È una scelta coerente con l’approccio dei fondi infrastrutturali: intervenire sul capitale, non stravolgere l’assetto industriale che funziona.
Nel CdA siedono rappresentanti di Ardian e una quota significativa di indipendenti. Tradotto: equilibrio tra indirizzo strategico del socio finanziario e presidio tecnico-manageriale. È la struttura tipica di operazioni in cui il valore si crea più con la disciplina finanziaria e l’efficienza operativa che con rivoluzioni industriali.
4. Il nodo vero: investimenti e sostenibilità
Il punto cruciale ora è la capacità di finanziare il prossimo ciclo di investimenti: ampliamenti, digitalizzazione, intermodalità, transizione energetica. Gli aeroporti europei sono sotto pressione su sostenibilità ambientale e integrazione con ferro e gomma.
Un azionariato con forte spalla finanziaria può sostenere Capex importanti senza comprimere la solidità patrimoniale. Ma la partita sarà nella regolazione: tariffe, concessioni, rapporti con l’ente pubblico. Perché il rendimento infrastrutturale si gioca tanto in sala controllo quanto nei tavoli istituzionali.
5. Una riflessione più ampia: sovranità economica o integrazione?
C’è sempre un riflesso politico quando un grande fondo internazionale entra in un’infrastruttura strategica. Ma la domanda, da analista, va posta in modo meno ideologico: meglio capitale internazionale che investe e sviluppa o capitale domestico che non riesce a garantire scala e continuità?
Qui la risposta sembra stare nell’alleanza: un player globale come Ardian affiancato da un operatore italiano con radicamento territoriale come Finint. Non una cessione, ma una partnership. Se saprà tradursi in investimenti e crescita, il Nordest avrà trasformato un passaggio societario in leva strategica.
In finanza, alla fine, contano i flussi di cassa. In politica economica, conta la direzione. Questa operazione prova a tenere insieme entrambe le cose.